
从"看不懂"到第二大股东,这位"中国巴菲特"为何如此兴奋?
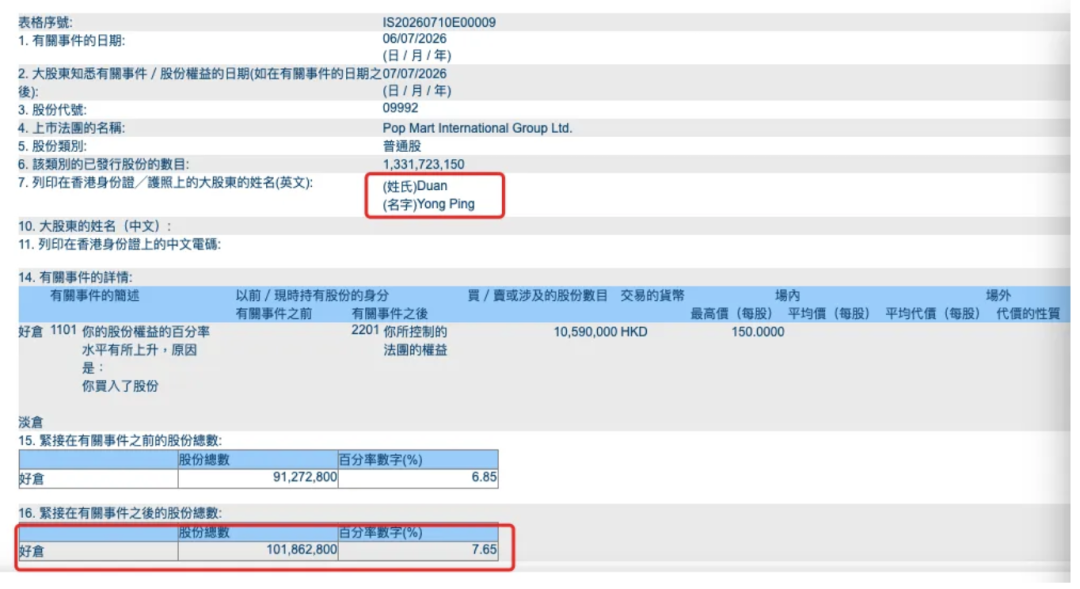
7月10日,港交所一则权益披露震动市场,知名投资人段永平再度增持泡泡玛特,持股数量突破1亿股,持股比例升至7.65%,持仓市值高达153.5亿港元。这已经是他自5月以来的第三次大手笔加仓,合计投入超38亿港元。
段永平,这位以价值投资闻名、管理近1380亿元资产的"中国巴菲特",正在用真金白银押注一个关于"情绪价值"的长期故事。
01 三次加仓,从"看不懂"到第二大股东
段永平与泡泡玛特的故事,本身就是一堂经典的价值投资课。
第一阶段:看不懂,不投
2025年8月,段永平曾公开表态:认可泡泡玛特产品有趣、创始人王宁能力出众,但"无法看清品牌十年发展空间",明确短期内不会进场。
第二阶段:财报触发,兴奋研究
转折发生在2026年3月底。泡泡玛特2025年财报披露,全年营收371.2亿元,同比增长184.7%;经调整净利润130.8亿元,同比暴增284.5%;毛利率72.1%,创历史新高。
段永平开始密集研究这家公司,连续花了好几天去理解,直言"很久没有这种兴奋感了"。他甚至把王宁的访谈录《因为独特》称为自己"大学毕业后第一本读完的书"。
第三阶段:三轮重仓,38亿真金白银
5月25日,以均价150港元/股买入982万股,耗资14.7亿港元,持股达5.69%,触发举牌,成为第二大股东。
5月28日,以均价162.5港元/股再买466万股,涉资7.57亿港元,持股升至6.04%。
7月6日,再次买入1059万股,斥资约15.89亿港元,持股突破1亿股,占比7.65%。
三轮合计投入超38亿港元。更值得注意的是,第三轮增持大概率是通过卖出看跌期权被行权的方式实现的,段永平用他经典的"开保险公司"策略,在股价跌破150港元时"打折"买入了更多股份。
02 段永平为什么看好?投资逻辑拆解
7月10日,段永平在社交平台详细阐述了自己的投资逻辑,核心只有三句话,
"泡泡玛特目前是个2000亿港币市值左右的公司,去年已经赚到130亿人民币的利润,商业模式已经跑通,企业文化很好,未来10年20年的平均年利润大概率不会低于现在。"
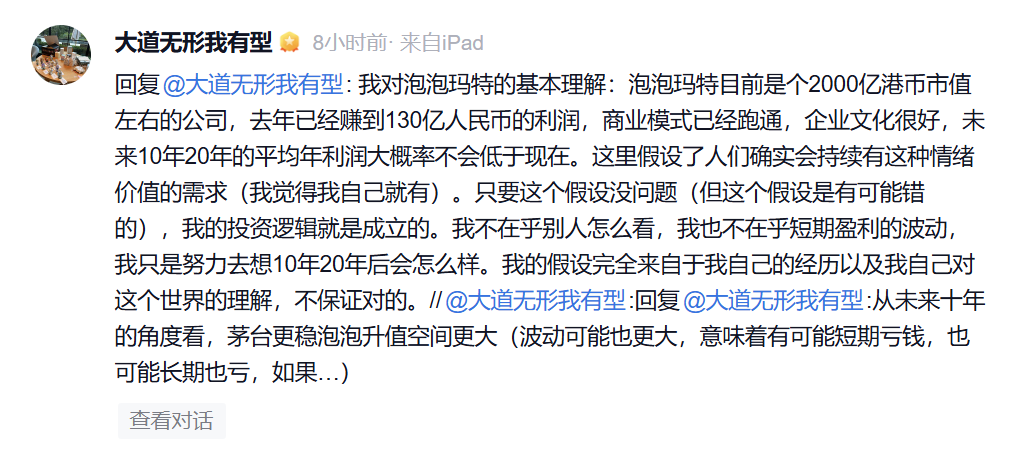
这个判断背后,是三个关键假设:
第一,情绪价值是持续的需求。
段永平认为,人们确实会持续有对情绪价值的需求,"我觉得我自己就有"。只要这个假设成立,投资逻辑就是成立的。7月6日,面对有家长抱怨孩子喜欢玩偶"玩物丧志",他直接回应,"人是需要有点东西让自己开心的,别老是苦哈哈一副干大事业的样子啊。"
第二,泡泡玛特的壁垒远比想象中强大。
在段永平看来,泡泡玛特真正的竞争优势并非单一爆款IP,而是已经建立起系统性的商业壁垒:品牌认知度、艺术家签约网络、全球门店体系、以及创始人王宁带领的团队。这套体系"不能保证潮玩永远有人喜欢,但可以保证喜欢潮玩的人会持续关注泡泡玛特"。
第三,茅台更稳,但泡泡升值空间更大。
当被问及"茅台和泡泡玛特只能二选一"时,段永平的回答直白而经典,"从未来十年的角度看,茅台更稳,泡泡升值空间更大。"当然他也提醒,升值空间大意味着波动可能更大,"不排除短期甚至长期亏损的可能。"
他甚至评价创始人王宁"是在做自己真正喜欢的事情,是个有利益之上追求的人",这在他的投资哲学里,是极高的评价。
03 泡泡玛特的基本面,不止一个LABUBU
段永平的判断有数据支撑吗?我们来看看泡泡玛特的基本面。
2025年,封神级业绩
营收371.2亿元,同比增长184.7%
经调整净利润130.8亿元,同比增长284.5%
毛利率72.1%,堪比高端奢侈品
现金储备超170亿元,资产负债率仅29.4%,零银行借款
ROE78.14%
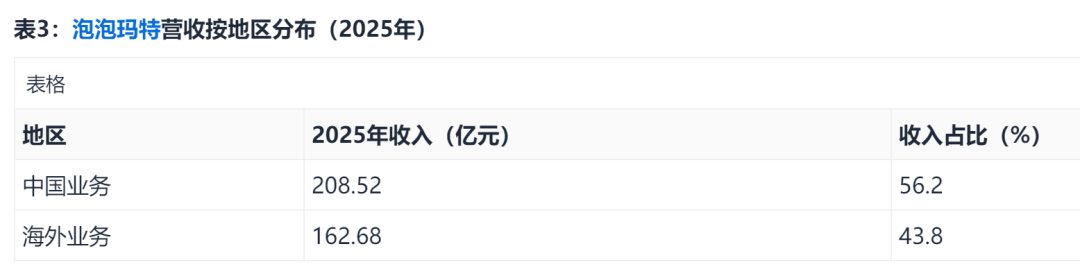
其中海外营收162.7亿元,同比暴涨292%,占总营收43.8%。美洲市场更是暴增748.4%,LABUBU所在的THE MONSTERS系列全年收入141.6亿元,成为中国首个年营收破百亿的潮玩IP。
2026年Q1,增速换挡但依然强劲
整体收益同比增长75%~80%
中国市场增长100%~105%
线上渠道增长150%~155%
推算Q1营收约97~100亿元
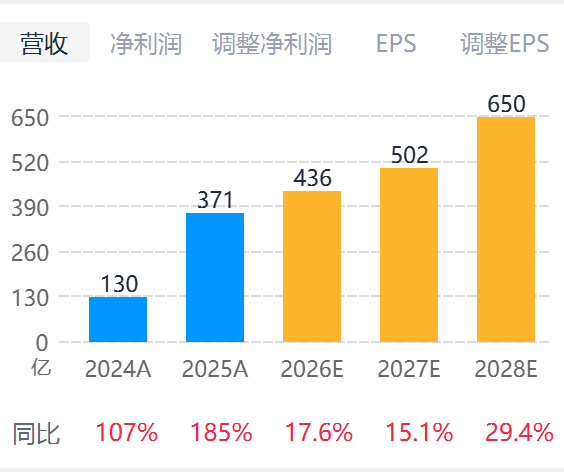
创始人王宁将2026年定义为"休整年",业绩目标定为"不低于20%的增长"。从184.7%到20%,看似大幅降速,但考虑到371亿的营收基数,20%意味着全年新增约74亿元,这本身就不是一个小数字。
04 硬币的另一面,挑战不可忽视
当然,泡泡玛特并非没有隐忧。
单一IP依赖度高。LABUBU贡献了总营收的38.1%,一旦热度消退,业绩将面临断崖式下跌的风险。近期LABUBU"复古理发店"系列部分常规款跌破发售价,北美地区搜索量较峰值下降约60%,都是值得警惕的信号。
海外增速放缓。 2026年Q1海外市场增速已从三位数降至两位数,亚太地区仅增长25%~30%,美洲和欧洲分别增长55%~60%和60%~65%,远低于去年同期的三位数增速。
库存压力上升。 2025年末存货54.73亿元,同比增长258.9%,远超营收增速。存货周转天数从101天拉长到123天。
跨界业务尚在烧钱期。 甜品店、家电、珠宝、电影等新业务目前规模较小,能否成为第二增长曲线还有待验证。
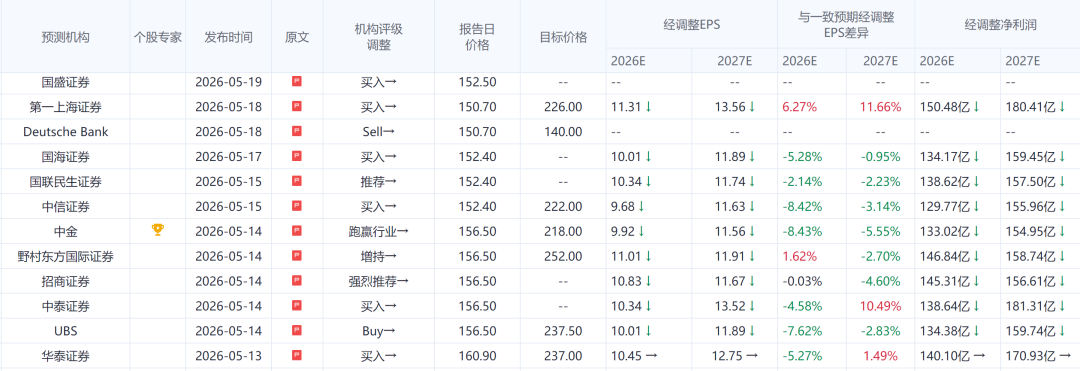
德意志银行近期预测,泡泡玛特2026年全年营收可能同比下降6%至约350亿元。而中金则相对乐观,维持"跑赢行业"评级,目标价218港元。
泡泡玛特机构评级
 数据来源:Go-Goal
05 未来的看点:新场景、新IP、新边界
尽管挑战不少,泡泡玛特正在多个维度打开新的成长空间:
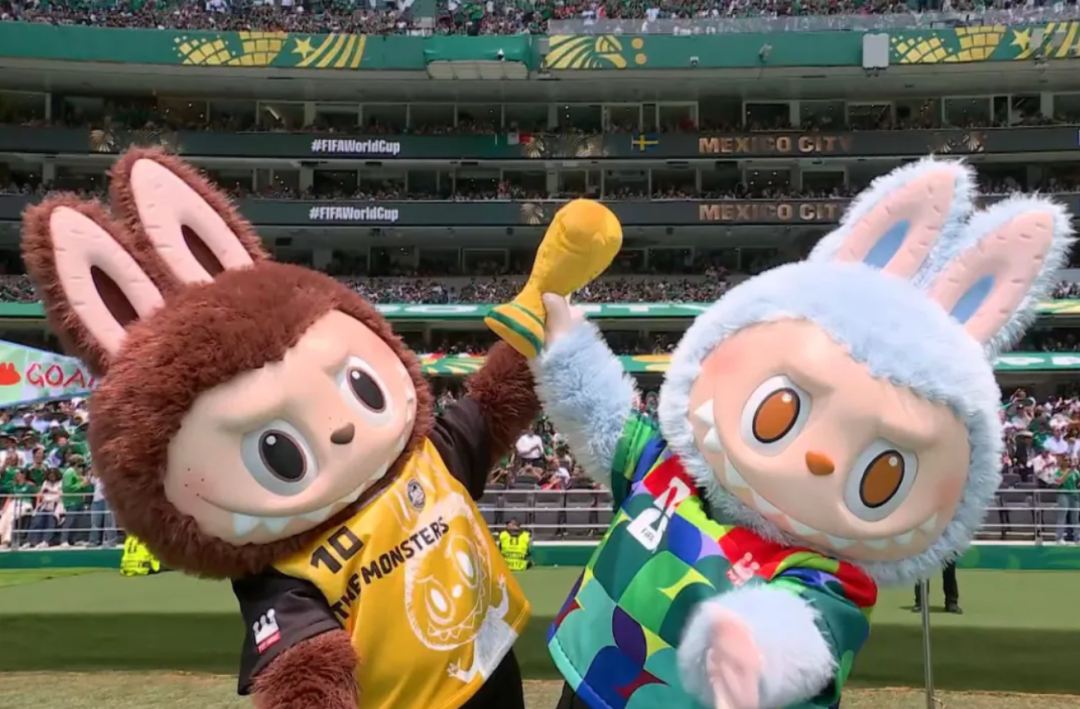
LABUBU全球影响力持续提升。 今年美加墨世界杯开幕式上,LABUBU成为首个亮相世界杯开幕式的中国原创IP,这标志着中国IP首次站上全球顶级体育赛事的舞台。
 来源:CGTN新IP星星人势头强劲。2025年星星人营收从1.2亿元飙升至20.5亿元,同比增长超1600%,被视为下一个"黑马"IP。创始人王宁参加国新办采访时随身携带的就是星星人。
多元化场景不断落地。 POP BAKERY甜品店全国首店落地阿那亚;城市乐园1.5期将于7月30日全面开放并实施门票提价;LABUBU与索尼影业合作的真人动画电影正在筹备中。
机构关注上半年业绩预告。 国联民生证券指出,公司或将在7月中旬披露上半年业绩预告,市场将重点关注营收、利润增速是否延续高增长态势,以及全年"不低于20%"增长目标的兑现情况。
泡泡玛特一致预期营收
数据来源:Go-Goal
结语
]article_adlist-->段永平的153亿重仓,本质上是一次关于"中国消费未来"的押注。在传统消费增长放缓的背景下,以"情绪价值"为核心的新消费赛道正在崛起。泡泡玛特站在这个赛道的C位,有着教科书级的财务数据、已经跑通的商业模式和极具前瞻力的管理团队。
但段永平自己也承认,"不保证一定正确,不排除短期甚至长期亏损的可能。"
对于普通投资者而言,与其纠结"抄不抄段永平的作业",不如理解他投资的核心方法,先成为用户,再成为股东;看十年,而不是看十天;买的是公司,而不是股票。
]article_adlist-->毕竟,段永平说的最实在的一句话是"喜欢就是价值啊。"关键词:#泡泡玛特#段永平#价值投资
数据来源:AI小二、Go-Goal,以上数据仅供参考,不构成任何投资建议。
我们将持续用数据观察私募行业的最新变化,欢迎关注我们的公众号:
]article_adlist-->———————— ]article_adlist--> AI小二网页版:大家可以点击文末阅读原文使用。
风险提示:上述案例仅作参考之用,不作为任何投资决策或者投资建议,据此操作,风险自负。
]article_adlist--> 海量资讯、精准解读,尽在新浪财经APP
天创网配资提示:文章来自网络,不代表本站观点。


